
Crédit immobilier : les taux remontent, faut-il encore attendre pour emprunter ?
Les taux des crédits immobiliers repartent à la hausse et pourraient se rapprocher des 4 % d’ici la fin de l’année.
Pour les ménages ayant un projet d’achat, la rentrée pourrait donc constituer une période à ne pas négliger.
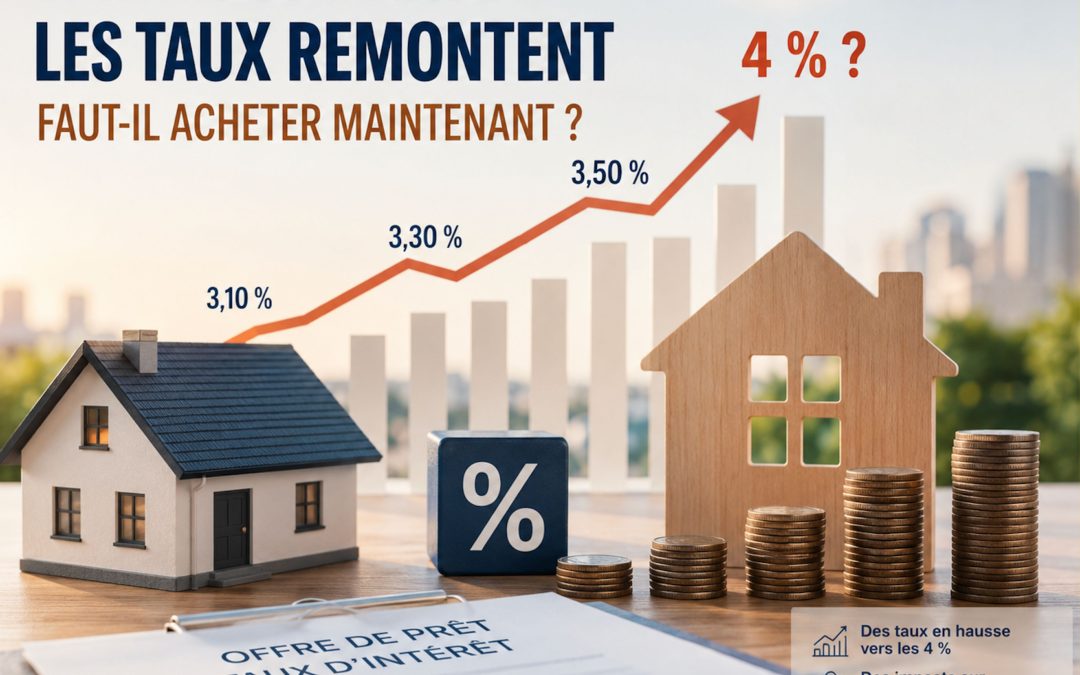
Après plusieurs mois relativement favorables, les taux immobiliers accélèrent leur remontée depuis juin. Sur 20 ans, ils se situent désormais autour de 3,50 %, contre 3,30 à 3,40 % il y a encore quelques mois.
Et la tendance pourrait se poursuivre dans les prochains mois.
Deux facteurs expliquent principalement cette évolution, d’abord, l’inflation repart à la hausse, atteignant 2,4 % en France en août et 3,3 % dans la zone euro.
Cette situation pourrait inciter la Banque centrale européenne à maintenir, voire relever, ses taux directeurs.
Autre élément de pression : le coût auquel la France emprunte sur les marchés. L’OAT française à 10 ans a dépassé 4,10 %, un niveau inédit depuis la crise financière de 2008.
Cette hausse pèse indirectement sur les conditions de financement proposées par les banques aux particuliers.
Vers des taux à 3,5-3,7 % en fin d’année
Les banques ont jusqu’ici limité la hausse des taux pour attirer de nouveaux clients et soutenir leur activité.
Mais cette stratégie pourrait toucher à ses limites.
Les professionnels anticipent désormais des taux autour de 3,5 à 3,7 % sur 20 ans en fin d’année, avec un scénario pouvant aller jusqu’à 4 % si les conditions de marché se dégradent davantage.
Pour autant, le marché immobilier ne devrait pas se bloquer brutalement.
Les demandes de financement restent présentes et les fondamentaux du marché demeurent relativement solides.
Les primo-accédants particulièrement exposés
La remontée des taux risque toutefois de compliquer davantage les projets des primo-accédants, notamment ceux qui empruntent seuls et disposent de peu d’apport.
Les emprunteurs de plus de 45 ans peuvent également être davantage pénalisés, notamment en raison du coût de l’assurance emprunteur.
Pour préserver leur capacité d’achat, certains ménages peuvent allonger la durée de leur crédit.
Mais cette solution a une contrepartie : plus la durée augmente, plus le coût total des intérêts est élevé.
En juillet 2026, 51 % des prêts étaient déjà accordés sur 25 ans ou plus.
Acheter maintenant à un taux plus élevé ?
Malgré cette remontée, attendre une baisse des taux n’est pas forcément la meilleure stratégie.
Pour certains acheteurs disposant d’une situation financière solide, acheter à un prix négocié aujourd’hui puis renégocier son crédit si les taux baissent peut être une stratégie pertinente.
En résumé : les taux remontent, mais le crédit reste accessible. Pour les ménages dont le projet est mûr, la rentrée 2026 pourrait donc être une période intéressante pour étudier sérieusement un financement, plutôt que de miser sur une hypothétique baisse des taux.